Bereitstellungszinsen: Was sind sie und wie hoch sind sie?

Bereitstellungszinsen: Was sind sie und wie hoch sind sie?

Bereitstellungszinsen: Erfahren Sie mehr über ihre Bedeutung und Höhe


Das Wichtigste in Kürze:

  • Bei einer Baufinanzierung entstehen Bereitstellungszinsen als zusätzliche Kosten.
  • Die Berechnung der Bereitstellungszinsen variiert je nach Bank.
  • Es ist auch möglich, eine Phase ohne Bereitstellungszinsen zu vereinbaren.
  • Bereitstellungszinsen führen zu Sollzinsen auf den bereits ausgezahlten Darlehensbetrag.


Überblick zu Bereitstellungszinsen

Beim Hausbau wird üblicherweise nicht die gesamte Darlehenssumme komplett abgerufen. Stattdessen werden je nach Bauabschnitt Teilzahlungen fällig. Doch berechnen die Banken für den nicht abgerufenen Betrag Gebühren – die sogenannten Bereitstellungszinsen. Hier erfahren Sie, wie hoch diese ausfallen und wie Sie die Kosten mindern können.


Was versteht man unter Bereitstellungszinsen?

Bereitstellungszinsen sind zusätzliche Kosten, die bei einer Baufinanzierung anfallen. Die Banken berechnen sie für den Kreditbetrag, der noch nicht in Anspruch genommen wurde. Da ein Bauvorhaben in der Regel in einzelnen Abschnitten errichtet wird, erfolgen Darlehensauszahlungen entsprechend dem Baufortschritt. In dieser Zeit können die Banken das zurückgehaltene Geld nicht nutzen.

Für dieses nicht genutzte Geld verlangt der Kreditgeber eine Gebühr, die als Bereitstellungszinsen bekannt ist. Diese fallen für den gesamten, nicht abgerufenen Betrag an und bleiben bestehen, bis das Darlehen komplett ausgezahlt wurde. Bei Verzögerungen im Bauprojekt können sich die Bereitstellungszinsen summieren und erhebliche Mehrkosten verursachen. Daher ist es unerlässlich, diese Kosten in die Finanzplanung einzubeziehen.


Wofür fallen Bereitstellungszinsen an?

Nach Ablauf der bereitstellungszinsfreien Periode entstehen Bereitstellungszinsen auf den noch nicht in Anspruch genommenen Restbetrag des Darlehens. Die Höhe der Bereitstellungszinsen hängt davon ab, wie schnell Sie das Darlehen abrufen können. Je rascher Sie es nutzen, desto geringer sind die Bereitstellungszinsen, die Sie entrichten müssen.


Wie hoch sind die Bereitstellungszinsen?

Die Berechnung der Bereitstellungszinsen ist variabel und nicht einheitlich festgelegt. Banken kalkulieren sie auf unterschiedliche Weisen und weisen sie nicht im effektiven Jahreszins aus. Dies macht den Vergleich der Anbieter in dieser Hinsicht schwierig.

Wie berechnen sich die Bereitstellungszinsen?

Die Berechnung erfolgt jeweils auf Grundlage der noch nicht in Anspruch genommenen Restdarlehenssumme. Hier ist ein Beispiel zur Veranschaulichung: Wenn Sie ein Darlehen in Höhe von 150.000 Euro aufnehmen und zunächst Ihren Eigenkapitalanteil verwenden, bevor Sie innerhalb der bereitstellungszinsfreien Periode 50.000 Euro abrufen, beträgt die verbleibende Darlehenssumme 100.000 Euro (150.000 – 50.000 Euro). Angenommen, die Bereitstellungszinsen belaufen sich auf 0,25 Prozent pro Monat. Das bedeutet, dass Sie monatlich 250 Euro an Bereitstellungszinsen zahlen müssen. Diese Gebühr bleibt bestehen, bis Sie erneut einen Teil des Darlehens abrufen. In diesem Fall verringert sich die noch ausstehende Darlehenssumme, und somit auch die monatlichen Zahlungen für die Bereitstellungszinsen.


Berechnung im Überblick:

  • Baufinanzierung: 150.000 Euro
  • Betrag ohne Bereitstellungszinsen: 50.000 Euro
  • Verbleibende Darlehenssumme: 150.000 – 50.000 = 100.000 Euro
  • Bereitstellungszinsen pro Monat: 0,25 Prozent
  • Ergebnis: Monatlich sind 0,25 Prozent von 100.000 Euro zu zahlen, also 250 Euro pro Monat.

In folgendem Beispiel wird deutlich, wie eine kurze bereitstellungszinsfreie Zeit die Kosten für die Baufinanzierung erhöht. Beispiel A sieht einen Zeitraum von drei Monaten vor, Beispiel B ganze sieben Monate. Beide Anbieter verlangen einen Bereitstellungszins in Höhe von 0,25 Prozent (drei Prozent pro Jahr). Der Sollzinssatz beträgt 1,5 Prozent.
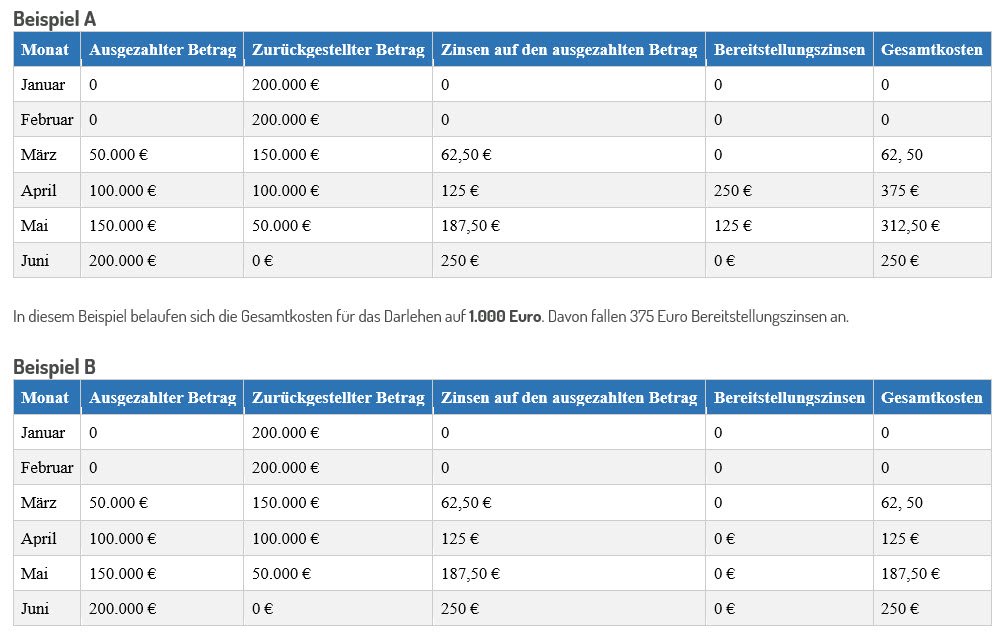
In diesem Beispiel betragen die gesamten Zinskosten 625 Euro. Der Anbieter verzichtet für ein halbes Jahr auf die Bereitstellungszinsen. Würde sich der Bau verzögern, müssten die Kreditnehmer erst ab dem siebten Monat Gebühren auf den nicht abgerufenen Kreditbetrag bezahlen.


Vermeidung oder Reduzierung von Bereitstellungszinsen

Jetzt geben wir Ihnen fünf wertvolle Tipps zur Vermeidung oder Reduzierung von Bereitstellungszinsen. Erfahren Sie, wie Sie Ihre Kosten minimieren und Ihr Budget optimal nutzen können.

- Tipp 1 - Vereinbaren Sie eine Klausel mit dem Bauträger

Wenn Sie Ihr Bauvorhaben mit einem Bauträger durchführen, besteht die Möglichkeit, im Vertrag festzulegen, in welchen Situationen der Bauträger haftet, wenn er eigenverschuldet festgelegte Termine nicht einhält und dadurch finanzielle Konsequenzen für Sie entstehen. Es ist ratsam, eine präzise Formulierung zu wählen, die auch die Bereitstellungszinsen Ihrer Baufinanzierung berücksichtigt. Alle vereinbarten Termine sollten schriftlich festgehalten werden. Beachten Sie jedoch, dass der Bauträger Bereitstellungszinsen gemäß einer gültigen Klausel im Vertrag nur dann übernimmt, wenn er die Verzögerung selbst verschuldet hat.

- Tipp 2 - Angebote zur Baufinanzierung vergleichen

Wenn Sie vorhaben zu bauen, sollten Sie bei der Auswahl von Baufinanzierungsangeboten nicht nur den Effektivzins im Blick haben. Dieser berücksichtigt zwar den Sollzins und die Nebenkosten, jedoch nicht die eventuellen Bereitstellungszinsen. Achten Sie deshalb auch auf die Höhe dieser Kosten. Ein weiterer wichtiger Aspekt ist die Dauer der bereitstellungsfreien Zeit. Es ist ideal, wenn diese möglichst lang ist, da Sie innerhalb dieser Zeitspanne das gesamte Darlehen abrufen können, ohne Bereitstellungszinsen zu zahlen. Bereitstellungszinsen werden unter Umständen als Prozentsatz auf den noch nicht in Anspruch genommenen Darlehensbetrag berechnet. Dies ermöglicht Ihnen, abzuschätzen, welche Summe zu einem bestimmten Zeitpunkt betroffen sein könnte und die monatlichen zusätzlichen Kosten zu berechnen und zu vergleichen.

Sind Sie aktuell noch in der Planungsphase sollten Sie einen Blick auf unseren Förderrechner werfen. Dort erfahren Sie welche Fördermöglichkeiten aktuell angeboten werden.

- Tipp 3 - Passen Sie das Angebot nach Möglichkeit an Ihre eigenen Bedürfnisse an

Je schneller Sie die Darlehenssumme in Anspruch nehmen können, desto geringer sind Ihre Bereitstellungszinsen. Normalerweise müssen Sie jedoch zuerst Ihren Eigenkapitalanteil verwenden, bevor Sie auf das Darlehensgeld zugreifen können. Sie könnten beispielsweise erfragen, ob es eine Möglichkeit gibt, die Reihenfolge zu ändern, sodass Sie zuerst Ihr Fremdkapital nutzen können, um das Geld schneller abzurufen. Beachten Sie jedoch, dass dies nicht immer möglich ist. Ihr Berater oder Ihre Beraterin steht Ihnen gerne zur Seite, um gemeinsam mit Ihnen zu überlegen, welche weiteren Optionen es gibt, um die Bereitstellungszinsen zu minimieren.

- Tipp 4 - Bereiten Sie rechtzeitig eine Option für eine Verlängerung vor, wenn es zu Verzögerungen kommt

Wenn sich abzeichnet, dass der Bauprozess länger dauert als ursprünglich geplant und die Zeit der bereitstellungsfreien Phase fast abläuft, sollten Sie in Erwägung ziehen, ob und unter welchen Bedingungen Sie diese Phase verlängern können. Normalerweise geht eine solche Verlängerung mit zusätzlichen Zinskosten einher. Es ist ratsam, gemeinsam mit Ihrem Berater oder Ihrer Beraterin zu prüfen, ob sich eine Verlängerung trotzdem als wirtschaftlich vorteilhaft für Sie erweist.

- Tipp 5 - Für Vermieter, sowohl männlich als auch weiblich, können steuerlich absetzbar sein

Falls Sie Bereitstellungszinsen entrichten müssen, besteht unter Umständen die Möglichkeit, zumindest einen Teil dieser Kosten über die Steuererklärung zurückzuerhalten. Dies gilt insbesondere, wenn Sie die Immobilie mit dem Ziel des Vermietens errichten. Ähnlich wie andere finanzielle Aufwendungen im Zusammenhang mit der Finanzierung, können Vermieter die Bereitstellungszinsen als Werbungskosten in ihrer Steuererklärung geltend machen.

Ist es möglich, Bereitstellungszinsen zurückzufordern?

Ja, unter bestimmten Umständen ist dies möglich, beispielsweise wenn Sie beim Bauen mit einem Bauträger zusammenarbeiten und vertraglich vereinbart haben, dass dieser für Ihre finanziellen Konsequenzen aufkommt, falls er festgelegte Termine eigenverschuldet nicht einhält.


Wie kann ich die Zahlung von Bereitstellungszinsen vermeiden?

Die Vermeidung von Bereitstellungszinsen ist möglich, indem Sie beispielsweise das gesamte Darlehen innerhalb der bereitstellungsfreien Periode in Anspruch nehmen. Eine alternative Möglichkeit besteht darin, die bereitstellungsfreie Zeit gegebenenfalls zu verlängern. In diesem Zusammenhang sollten Sie jedoch gemeinsam mit Ihrem Berater oder Ihrer Beraterin prüfen, ob diese Option in Ihrem konkreten Fall wirtschaftlich sinnvoll ist, da Verlängerungen in der Regel mit zusätzlichen Zinskosten verbunden sind.


Ist es möglich, Bereitstellungszinsen steuerlich geltend zu machen?

Wenn Sie Ihre Immobilie vermieten, haben Sie die Möglichkeit, Aufwendungen im Zusammenhang mit der Vermietung steuerlich abzusetzen.
Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Sonderkündigungsrecht nach §489BGB

Sonderkündigungsrecht bei bestehenden Immobilienfinanzierungen für bessere Konditionen nutzen.

Bei einer Grundschuld besicherten Immobilienfinanzierung, steht es Ihnen als Darlehensnehmer frei, den Darlehensvertrag nach dem Ablauf von 10 Jahren ganz oder nur teilweise ohne Zahlung einer Vorfälligkeitsentschädigung zu kündigen, § 489 Abs. 1 Nr. 2 BGB (Bürgerliches Gesetzbuch). Dabei ist es egal ob Sie eine Zinsbindung von mehr als 10 Jahren festgelegt haben.
Gerade in einer Niedrigzinsphase macht es Sinn diesen Joker zu ziehen um sich über die nächsten Jahre bessere Zinskonditionen zu sichern.
Dabei müssen einige Punkte unbedingt beachtet werden.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Sondertilgung: Lohnt sie sich bei Zinssätzen unter 1%? Tipps für kluge Entscheidungen zur Tilgung bei Ihrer Immobilienfinanzierung.Augsburg, Penzing, Landsberg am Lech, Kaufering

Sondertilgungen: Sinnvoll bei Finanzierungen unter 1% Zinsen?

In diesem Artikel geht es um die Überlegung statt Sondertilgungen bei einem Zins unter 1%, Geld mit einem vernünftigen Investment anzusparen.

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

15 + 10 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

Kombikredite mit Bausparkassen für Ihre Baufinanzierung

Kombikredite mit Bausparkassen für Ihre Baufinanzierung

Kombikredite mit Bausparkassen: Ihre Baufinanzierungsoption


Das Wichtigste in Kürze

Kombikredite mit Bausparkassen:

  • Kombikredite mit Bausparkassen kombinieren ein Vorausdarlehen mit einem Bausparvertrag.
  • Die Kreditnehmer erhalten die Finanzierungssumme aus dem Vorausdarlehen und zahlen nur Zinsen, keine Tilgung.
  • Parallel dazu schließen sie einen Bausparvertrag ab, mit dessen Bausparsumme sie das Vorausdarlehen tilgen.
  • Diese Form der Baufinanzierung birgt Risiken und Nachteile: Die Kosten sind intransparent, und die Zuteilung des Bausparvertrags kann von der Laufzeit des Vorausdarlehens abweichen.

Wichtiger Hinweis: Stand September 2023 haben Bausparkassen ihre Konditionen noch nicht an gestiegene Zinsen angepasst. Planen Sie eine Immobilienfinanzierung in der Zukunft? Dann sichern Sie sich jetzt die aktuellen Bausparkassenkonditionen und integrieren Sie sie später in Ihren Kombikredit. 🏠💼💰


Kombikredite: Eine Überlegung wert?

Einführung: Kombikredite sind eine spezielle Form der Baufinanzierung, die von Bausparkassen priorisiert angeboten wird. Ihr Hauptmerkmal liegt in der Art der Tilgung. Hier zahlen die Kreditnehmer zu Beginn nur Zinsen, während die Rückzahlung der Kreditsumme erst später durch einen gleichzeitig abgeschlossenen und besparten Bausparvertrag erfolgt. Doch wie sinnvoll sind Kombikredite, und wann ist diese Finanzierungsform eine Überlegung wert?

Was ist ein Kombikredit? Kombikredite werden von Bausparkassen angeboten und stellen eine Form der Baufinanzierung dar, bei der Kunden parallel zur Aufnahme des Darlehens einen Bausparvertrag abschließen. In den ersten Jahren erfolgt keine Tilgung, und die Kreditnehmer zahlen lediglich die Zinsen für ihre Baufinanzierung. Gleichzeitig wird der Bausparvertrag durch monatliche Einzahlungen schrittweise bespart.

Der Ablauf: Die Höhe der Bausparsumme entspricht der Darlehenshöhe, und sobald der vereinbarte Eigenanteil in den Bausparvertrag eingezahlt wurde, wird dieser zuteilungsreif. Mit der Zuteilung des Bausparvertrags wird dann der tilgungsfreie Kredit abgelöst.

Das sogenannte Vorausdarlehen, der tilgungsfreie Kredit, wird in der Regel mit einer zehnjährigen Zinsfestschreibung abgeschlossen. Während dieser Zeitspanne bleiben die Konditionen für die Kreditnehmer unverändert. Diese Dauer entspricht in etwa dem Zeitraum, bis der Bausparvertrag zur Zuteilung gelangt.

Zuteilung und Schlussfolgerung: Ist der Bausparvertrag zuteilungsreif, ist die Sparsumme, die der Darlehenshöhe entspricht, oft noch nicht erreicht. In diesem Fall erhalten die Kunden ein zinsgünstiges Bauspardarlehen, um die verbleibende Schuld mit einer monatlichen Rate, bestehend aus Zinsen und Tilgung, abzuzahlen.


Die Vorteile eines Kombikredits mit Bausparkassen sind wie folgt:

Eine zentrale Stärke des Kombikredits liegt in der Zinssicherheit. Kreditnehmer schließen heute ein Darlehen zu den derzeit günstigen Konditionen ab, und diese bleiben für sie unverändert, bis der Bausparvertrag zur Zuteilung bereit ist. Gleichzeitig sichern sie sich für das spätere Bauspardarlehen, das zur Abdeckung der Differenz zwischen der Bausparsumme und dem Kreditbetrag genutzt wird, die derzeit günstigen Konditionen. Wenn der Kunde das Bauspardarlehen in Anspruch nimmt, bezahlt er die zu Vertragsbeginn festgelegten Tarifbedingungen. Dies hat den zusätzlichen Vorteil, dass der Kunde über die gesamte Laufzeit bis zur vollständigen Tilgung des Darlehens hinweg seine monatliche Belastung kennt.


Die Nachteile des Kombikredits

Dem Kombikredit einer Bausparkasse, der zweifellos Vorteile bietet, stehen allerdings erhebliche Nachteile gegenüber. Eine beträchtliche Einschränkung liegt in der undurchsichtigen Preisgestaltung. Bausparkassen geben zwar die Effektivzinsen für das Vorausdarlehen und das Bauspardarlehen an, doch es sind auch Kosten wie Abschlussgebühren, Bearbeitungsgebühren, Kontoführungsgebühren und Zuteilungsgebühren zu berücksichtigen. Die Gesamtkosten fallen daher oft höher aus als von den Anbietern beworben.

Ein weiterer erheblicher Nachteil tritt auf, wenn die Zinsbindung des Volltilgerdarlehens ausläuft und der Bausparvertrag noch nicht zur Auszahlung bereit ist. In diesem Fall wird die Kreditsumme fällig, steht jedoch noch nicht zur Verfügung. Die Kreditnehmer müssen das bestehende Darlehen verlängern, bis ihr Bausparvertrag zuteilungsreif ist, was ein erhebliches Zinsänderungsrisiko mit sich bringt. Sollte der Bauzins in der Zwischenzeit gestiegen sein, müssen sie die Baufinanzierung zu einem deutlich höheren Zinssatz weiterführen.

Ein weiteres Problem ist, dass Bausparkassen die Zuteilung eines Bausparvertrags zwar berechnen, aber nicht garantieren können. Wenn die Kasse nicht genügend Beiträge aus dem Bausparkollektiv eingezogen hat, kann sich die Zuteilung des Darlehens verzögern.


Ist eine Baufinanzierung mit Kombikrediten von Bausparkassen eine sinnvolle Wahl?

Bei genauer Betrachtung scheint die Baufinanzierung, die auf einem Kombikredit von Bausparkassen basiert, ein kluges Modell zu sein. Kunden können sich über einen längeren Zeitraum hinweg günstige Zinsen sichern. Diese Art der Baufinanzierung ist somit ideal für Verbraucher, die planen, ihre Immobilie über mindestens 20 Jahre hinweg abzuzahlen.

Allerdings sind mit dieser Form der Baufinanzierung auch erhebliche Risiken verbunden. Es kann vorkommen, dass die Zuteilung des Bausparvertrags und die Zinsbindung nicht synchron verlaufen. Im schlimmsten Fall kann die Diskrepanz nicht nur Monate, sondern sogar mehrere Jahre betragen. In solchen Fällen müssen Kunden möglicherweise höhere Zinsen akzeptieren, wenn sie ihr Vorausdarlehen verlängern müssen. Dies kann zu einer erheblichen monatlichen finanziellen Belastung führen, die um mehrere Hundert Euro steigt.

Grundsätzlich sind Kombikredite von Bausparkassen ideal für Personen geeignet, die langfristig von günstigen Konditionen profitieren und ihre finanzielle Belastung über einen längeren Zeitraum planen möchten. Dennoch sollten sie das Risiko einer zeitlichen Verschiebung zwischen der Zuteilung des Bausparvertrags und dem Ende der Sollzinsbindung berücksichtigen. Zusätzlich ist es von großer Bedeutung, alle Kosten im Zusammenhang mit dem Bausparvertrag sorgfältig zu überprüfen.


Alternative zur Kombifinanzierung: Die herkömmliche Baufinanzierung

Trotz leicht gestiegener Zinsen befinden sie sich immer noch auf einem vergleichsweise niedrigen Niveau. Dies ermöglicht weiterhin den Abschluss einer günstigen Baufinanzierung. Bei einer zehnjährigen Sollzinsbindung erhalten Interessenten je nach persönlicher Situation oft Angebote mit Zinssätzen unter 1,5 Prozent. Bei einer 20-jährigen Zinsbindung liegen die Konditionen in der Regel sogar unter zwei Prozent. Aus diesem Grund bleibt eine langfristige Zinsbindung nach wie vor eine empfohlene Option, und die klassische Baufinanzierung über ein Annuitätendarlehen stellt eine attraktive Alternative zur Kombikreditfinanzierung mit Bausparvertrag dar.


Fazit:

Die derzeitigen niedrigen Zinsen machen Bauspardarlehen zu einer attraktiven Alternative für langfristige Finanzierungen. Zudem können staatliche Förderungen und der vermögenswirksame Leistungen der Arbeitgeber integriert werden.

Wichtiger Hinweis: Stand September 2023 haben Bausparkassen ihre Konditionen noch nicht an gestiegene Zinsen angepasst. Planen Sie eine Immobilienfinanzierung in der Zukunft? Dann sichern Sie sich jetzt die aktuellen Bausparkassenkonditionen und integrieren Sie sie später in Ihren Kombikredit. 🏠💼💰

Weitere Informationen erfahren Sie über folgende Seiten:

staatliche Förderungen über einen Bausparer abgreifen

Bausparen – Finanzberatung Albert – Planung für zukünftigen Wünsche (finanzberatung-albert.de)

Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Sonderkündigungsrecht nach §489BGB

Sonderkündigungsrecht bei bestehenden Immobilienfinanzierungen für bessere Konditionen nutzen.

Bei einer Grundschuld besicherten Immobilienfinanzierung, steht es Ihnen als Darlehensnehmer frei, den Darlehensvertrag nach dem Ablauf von 10 Jahren ganz oder nur teilweise ohne Zahlung einer Vorfälligkeitsentschädigung zu kündigen, § 489 Abs. 1 Nr. 2 BGB (Bürgerliches Gesetzbuch). Dabei ist es egal ob Sie eine Zinsbindung von mehr als 10 Jahren festgelegt haben.
Gerade in einer Niedrigzinsphase macht es Sinn diesen Joker zu ziehen um sich über die nächsten Jahre bessere Zinskonditionen zu sichern.
Dabei müssen einige Punkte unbedingt beachtet werden.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Sondertilgung: Lohnt sie sich bei Zinssätzen unter 1%? Tipps für kluge Entscheidungen zur Tilgung bei Ihrer Immobilienfinanzierung.Augsburg, Penzing, Landsberg am Lech, Kaufering

Sondertilgungen: Sinnvoll bei Finanzierungen unter 1% Zinsen?

In diesem Artikel geht es um die Überlegung statt Sondertilgungen bei einem Zins unter 1%, Geld mit einem vernünftigen Investment anzusparen.

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

2 + 15 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

Thinkimmo – als Immobilien Suchmaschine richtig verwenden

Thinkimmo – als Immobilien Suchmaschine richtig verwenden

Thinkimmo: Ihr Navigator im Immobilien-Dschungel

Im rasanten Tempo der digitalen Ära hat die Suche nach der perfekten Immobilie eine neue Dimension erreicht. Mit Online-Plattformen wie Thinkimmo wird der Kauf, Verkauf und die Vermietung von Immobilien einfacher denn je. In diesem Artikel werfen wir einen genaueren Blick auf Thinkimmo und warum es sich als ein unverzichtbares Tool für alle Immobilieninteressierten etabliert hat.

Was ist Thinkimmo?

Thinkimmo ist eine innovative Suchmaschine, die speziell für Immobilien entwickelt wurde. Sie bietet eine intuitive Benutzeroberfläche und eine Fülle von Informationen und Ressourcen, die sowohl Käufern als auch Verkäufern helfen, fundierte Entscheidungen zu treffen. Von Wohnungen in städtischen Ballungsräumen bis hin zu idyllischen Häusern auf dem Land, Thinkimmo bietet Zugang zu einer Vielzahl von Immobilien.


Vorteile von Thinkimmo

Thinkimmo bietet zahlreiche Vorteile gegenüber traditionellen Immobiliensuchmethoden. Dazu gehören die Fähigkeit, Immobilien basierend auf spezifischen Kriterien zu filtern, der Zugang zu detaillierten Informationen über jede aufgelistete Immobilie und die Möglichkeit, Favoriten zu speichern und Benachrichtigungen für neue Angebote zu erhalten.


Wie funktioniert Thinkimmo?

Die Benutzung von Thinkimmo ist denkbar einfach. Sie beginnen mit der Eingabe Ihrer Suchkriterien, einschließlich des Standortes, des Immobilientyps, des Preises und weiterer Parameter. Thinkimmo durchsucht dann seine umfangreiche Datenbank und liefert eine Liste von Immobilien, die Ihren Kriterien entsprechen. Aktuell durchsucht Thinkimmo 47 Portale um Ihnen die besten Suchergebnisse anbieten zu können.


Tipps zur optimalen Nutzung von Thinkimmo

Um das Beste aus Thinkimmo herauszuholen, sollten Nutzer sich Zeit nehmen, ihre Suchkriterien genau festzulegen. Das Einrichten von Benachrichtigungen für neue Angebote kann ebenfalls eine effektive Methode sein, um auf dem Laufenden zu bleiben und die Chance zu erhöhen, die perfekte Immobilie zu finden.


Fallstudie: Erfolgsgeschichten mit Thinkimmo

In diesem Abschnitt werden wir einige Beispiele von Menschen teilen, die mit Hilfe von Thinkimmo erfolgreich ihre Traumimmobilie gefunden haben. Diese Geschichten reichen von jungen Paaren, die ihr erstes Zuhause gefunden haben, bis hin zu erfahrenen Immobilieninvestoren, die mithilfe von Thinkimmo ihren Immobilienbestand erweitert haben.

Bewertungen von Nutzern. 


Schlussfolgerung

Thinkimmo hat das Potenzial, die Art und Weise, wie wir Immobilien suchen und kaufen, radikal zu verändern. Mit seiner intuitiven Benutzeroberfläche und seiner umfangreichen Datenbank bietet es eine effiziente und effektive Möglichkeit, Ihre nächste Immobilie zu finden. Egal, ob Sie ein erfahrener Immobilienprofi oder ein Erstkäufer sind, Thinkimmo könnte Ihr Schlüssel zu Ihrer nächsten Traumimmobilie sein.


Mein Service für Sie

Sie suchen noch nach einer passenden Immobilie? Dann haben wir etwas für Sie. Ab sofort suchen wir aktiv nach Immobilien für Sie.

Ganz einfach. Ganz entspannt.

Interessiert? Dann legen Sie jetzt Ihren ersten Suchauftrag an:

Jetzt ersten Suchauftrag anlegen

Das bekommen Sie ab sofort von uns – ohne Mehraufwand:

Mit unserer Suche bieten wir Ihnen die größte Marktabdeckung in Deutschland → Immobilien von 48 Zeitungen, Kleinanzeigenbörsen und Immobilien-Portalen. Im Schnitt finden Sie mit unseren Suchaufträgen 4x schneller eine Immobilie als mit Vergleichslösungen. Für aktuell über 220.000 online inserierte Wohnungen und Häuser wird automatisch der Marktwert nach Bankenstandard von Sprengnetter berechnet. Dadurch erhalten Sie mehr Sicherheit bei Ihrer Kaufentscheidung und fairere Preise.

Darüber hinaus können Sie den Standort analysieren und ausschließlich Immobilien anzeigen lassen, die optimal an Schulen, Kitas, Supermärkte und ÖPNV angebunden sind. Falls Sie Fragen zu unserem neuen Angebot haben, kommen Sie gerne auf mich zu.


Welche Fördermittel passen zu Ihrem Suchergebnis?

Über folgenden Link können Sie alle relevanten Fördermittel nach Ihren Suchergebnis filtern

Link Fördermittel

Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Stationäre Pflege gewährleistet Sicherheit bei Krankheit. Finden Sie die passende Pflegehilfe für Ihre Bedürfnisse und Sorgen Sie vor. Landsberg am Lech, Penzing, Kaufering, Buchloe, Augsburg, Kaufbeuren

Stationäre Pflege oder Pflegehilfe für Ihre Sicherheit im Krankheitsfall

Stationäre Pflege gewährleistet Sicherheit bei Krankheit. Finden Sie die passende Pflegehilfe für Ihre Bedürfnisse und Sorgen Sie vor.

Pflegezusatzversicherung: Welche Option passt zu Ihren Bedürfnissen? Wir helfen Ihnen, die ideale Lösung für Ihre Pflegevorsorge zu finden., Landsberg am Lech , Kaufering, Buchloe, Penzing, Augsburg

Pflegezusatzversicherung: Welche ist die richtige für mich?

Pflegezusatzversicherung: Welche ist die richtige für mich? Welche Pflege kann ich mir im Alter leisten? Brauche ich eine ambulante Tagespflege? Gehe ich später in die Seniorenbetreuung. Diese Frage treibt junge und ältere Menschen um. Denn klar ist: Die gesetzliche...
Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

15 + 8 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

Das Erbpachtrecht einfach erklärt: Was Sie wissen müssen

Das Erbpachtrecht einfach erklärt: Was Sie wissen müssen

Erklärung und Funktionsweise des Erbpachtrechts verständlich aufbereitet


Kurz und knapp:

Erbpacht bedeutet, dass man ein Grundstück für eine bestimmte Zeit nutzen kann, meist zwischen 50 und 99 Jahren, ohne es zu kaufen. Danach geht das Gebäude, das man darauf gebaut hat, an den Grundstückseigentümer zurück oder man muss es abkaufen. Anstatt den Kaufpreis für das Grundstück zu zahlen, zahlt man einen regelmäßigen Erbbauzins (die Erbpacht) an den Grundstückseigentümer. Ein Haus auf Erbpachtgrund kann man grundsätzlich wie ein normales Haus verkaufen, vererben oder beleihen. Bei der Baufinanzierung für ein Haus auf Erbpachtgrund muss man oft mit höheren Bauzinsen rechnen.

Bevor man sich mit dem Thema Erbpacht beschäftigt, sollte man zuerst zwei Begriffe klar unterscheiden. Was heute oft im allgemeinen Sprachgebrauch als Erbpacht bezeichnet wird, ist eigentlich das heutige Erbbaurecht. Das Erbbaurecht hat das alte Erbpacht-System, das seit dem Mittelalter existierte, 1947 in Deutschland abgelöst. Das Erbbaurecht funktioniert ähnlich wie die Erbpacht, hat aber einige Einschränkungen.

Erbpachtrecht

Die Bedingungen Erbpacht oder Erbbaurecht erlaubt es, ein fremdes Grundstück zu nutzen und zu bebauen und dieses Nutzungsrecht auch weiterzuverkaufen oder weiterzuvererben. Die sogenannten Pächter haben – ähnlich wie Eigentümer – ein Verfügungsrecht über das Grundstück. Während die alte Erbpacht keine zeitliche Begrenzung hatte, wird heute eine Laufzeit festgelegt, die oft zwischen 50 und 99 Jahre beträgt.

Beim Erbbaurecht (Erbpacht) kaufen Käufer ein Haus, aber nicht das Grundstück, auf dem es steht. Der Grundstückseigentümer gewährt ein Nutzungsrecht, das zum Beispiel auch den Hausbau erlaubt. Dafür zahlt der Käufer eine Pacht: den Erbpacht- oder Erbbauzins. Die Käufer besitzen dann ein Haus auf fremdem Land und zahlen für das Grundstück eine Miete.

Ob eine Immobilie Erbpacht oder Erbbaurecht ist, steht im Exposé. Oft sind Stiftungen, Kommunen und die Kirche Grundbesitzer und Verpächter, aber auch Privatpersonen.


Was kostet Erbpacht pro Jahr?

Der Erbpachtzins oder Erbbauzins ist keine einmalige Zahlung, sondern eine regelmäßige Zahlung, die je nach Vertrag vierteljährlich, halbjährlich oder jährlich zu leisten ist. Die Erbbauzinsen sind normalerweise zwischen 3 und 6 Prozent des Nettowertes des Baulandes.


Beispiel Berechnung Erbbauzins

Ein Grundstück ist 150.000 Euro wert und die Erbbauzinsen sind 4 Prozent. Dann muss der Hausbesitzer dem Grundstückseigentümer einen jährlichen Erbbauzins von 6.000 Euro oder 500 Euro monatlich zahlen.


Was passiert mit dem Haus nach Ablauf der Erbpacht?

Die wohl interessanteste Frage bei der Erbpacht ist die, was geschieht, wenn die Erbpachtzeit nach höchstens 99 Jahren endet. Wenn der Vertrag abläuft, endet das Nutzungsrecht und geht wieder ganz an den Verpächter zurück. Das gilt auch für die Immobilie, die ebenfalls an den Grundstückseigentümer übergeht.


Für das Ende der Erbpacht gibt es verschiedene Möglichkeiten

Das Haus wird durch die Zahlung einer Entschädigung an den Grundstückseigentümer übergeben Die ehemaligen Pächter ziehen aus und verkaufen das Haus an den Verpächter. Als Ausgleich, dass die Nutzungsrechte an den Verpächter/Grundbesitzer übergehen, muss dieser die Immobilie entschädigen. Vorgeschrieben ist eine Entschädigungshöhe von mindestens 2/3 des aktuellen Marktwertes. Dazu macht der Grundstückseigentümer dem Pächter entweder ein Angebot oder – falls vereinbart – wird eine Summe gezahlt, die vorher vertraglich festgelegt wurde.


Am Ende der Pachtperiode werden die ehemaligen Erbpachtnehmer zu Mietern

Die ehemaligen Eigentümer werden nach dem Ende der Pachtperiode zu Mietern „in ihrem eigenen Zuhause“. Die Mietzahlungen könnten zum Beispiel aus der Abfindung für das Grundstück stammen.


Das Gebäude muss nach dem Ende der Pacht entfernt werden

Wenn das Erbbaurecht endet, könnte dies auch bedeuten, dass alle errichteten Bauten vom Grundstück entfernt werden müssen.


Verlängerung der Erbpacht

In der Regel wird proaktiv agiert, das heißt, lange bevor die Erbpacht ausläuft. Es geht häufig darum, den Erbbauvertrag um einen zusätzlichen Zeitraum zu verlängern.


Unser Ratschlag: Beginnen Sie frühzeitig mit den Vorbereitungen für eine Verlängerung Ihres Pachtvertrages. Erfahrungsgemäß erfordern Verhandlungen über höhere Zinsen und notwendige Eintragungen im Grundbuch eine gewisse Zeit. Wenn Sie die Verlängerungsfrist verpassen, wird das Aufsetzen eines neuen Vertrags zeitaufwendig sein.


Es gibt eine zusätzliche Möglichkeit bei Auslaufen der Pacht:

Erwerb des Grundstücks nach Ende der Pacht


Ist es möglich, ein Erbpachtgrundstück zu erwerben?

Schon bei Vertragsschluss können Optionen zum Kauf eines Erbpachtgrundstücks vereinbart werden. Dadurch bleibt die Option offen, das Grundstück am Ende der Vertragslaufzeit vom Verpächter zu erwerben. Ob es Ihnen möglich ist, ein Erbpachtgrundstück von Anfang an, d.h. ohne Erbbaurechtsvertrag, zu kaufen, hängt vom Verpächter ab und muss ausgehandelt werden. Es könnte sich als nützlich erweisen, den Verpächter zu fragen, ob er bereit ist, das Grundstück zu veräußern. Dabei sind Gemeinden und Kirchen generell eher verkaufsbereit als private Verpächter. Stiftungen hingegen sind in der Regel auf regelmäßige Einnahmen angewiesen.


Für wen ist die Erbpacht geeignet?

Für viele potenzielle Käufer stellt ein Grundstück oder eine Immobilie mit Erbbaurecht ein Ausschlusskriterium dar. Das Erbbaurecht, also die Pacht eines Grundstücks, ist jedoch insbesondere für diejenigen attraktiv, die nicht genügend Einkommen haben, um sowohl ein Haus als auch ein Grundstück gleichzeitig zu finanzieren. Jedoch ermöglicht die Pacht ihnen, dennoch ein eigenes Zuhause zu leisten.


Was sind die Nachteile der Erbpacht?

In den letzten Jahren, in denen die Nachfrage nach Bauland und die Preise stark gestiegen sind, werden Erbpachtgrundstücke für viele immer attraktiver. Auf den ersten Blick scheint es vorteilhaft, sich die Kosten für den Grundstückskauf zu sparen.

Es gibt jedoch auch einige Nachteile bei der Erbpacht oder dem Erbbaurecht, die bei einer Kaufentscheidung berücksichtigt werden sollten:

  • Als Eigentümer einer Erbpacht-Immobilie haben Sie als Pächter ähnliche Rechte wie ein Eigentümer. Sie können das Grundstück vermieten, selbst bewohnen oder vererben. Allerdings: Der Verpächter hat bei vielen Entscheidungen ein Mitspracherecht. So kann im Vertrag festgelegt werden, dass An- oder Umbauten an der Immobilie nur im Einvernehmen durchgeführt werden dürfen.
  • Wenn der Erbbauvertrag endet, gibt es kein Recht auf Verlängerung: Verpächter könnten ein eigenes Interesse an dem Grundstück haben und daher eine Verlängerung des Pachtvertrags ablehnen.
  • Die Entschädigung (Ablösesumme) bei ausgelaufenen Pachtverträgen darf nicht mehr als 2/3 des Marktwertes betragen. Das könnte für Pächter ein Verlustgeschäft bedeuten.
  • Die Bauzinsen für Immobilien auf Erbpachtgrundstücken könnten höher sein, da Banken argumentieren, dass sich diese Grundstücke schlechter verkaufen lassen, was ein hohes Risiko für die Bank darstellt.
  • Die Höhe des Erbbauzinses kann je nach Vertragsklausel angepasst werden und könnte eine höhere monatliche Belastung bedeuten.


Unser Ratschlag: Sichern Sie sich ein vertragliches Vorkaufsrecht für das Grundstück oder das Recht auf einen vorzeitigen Kauf und lassen Sie dies durch einen Notar bestätigen. Beachten Sie zudem mögliche geplante Erhöhungen des Pachtzinses und deren Ausmaß.

Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Sonderkündigungsrecht nach §489BGB

Sonderkündigungsrecht bei bestehenden Immobilienfinanzierungen für bessere Konditionen nutzen.

Bei einer Grundschuld besicherten Immobilienfinanzierung, steht es Ihnen als Darlehensnehmer frei, den Darlehensvertrag nach dem Ablauf von 10 Jahren ganz oder nur teilweise ohne Zahlung einer Vorfälligkeitsentschädigung zu kündigen, § 489 Abs. 1 Nr. 2 BGB (Bürgerliches Gesetzbuch). Dabei ist es egal ob Sie eine Zinsbindung von mehr als 10 Jahren festgelegt haben.
Gerade in einer Niedrigzinsphase macht es Sinn diesen Joker zu ziehen um sich über die nächsten Jahre bessere Zinskonditionen zu sichern.
Dabei müssen einige Punkte unbedingt beachtet werden.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Sondertilgung: Lohnt sie sich bei Zinssätzen unter 1%? Tipps für kluge Entscheidungen zur Tilgung bei Ihrer Immobilienfinanzierung.Augsburg, Penzing, Landsberg am Lech, Kaufering

Sondertilgungen: Sinnvoll bei Finanzierungen unter 1% Zinsen?

In diesem Artikel geht es um die Überlegung statt Sondertilgungen bei einem Zins unter 1%, Geld mit einem vernünftigen Investment anzusparen.

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

8 + 3 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

KfW-Zuschuss für Barrierereduzierung: Jetzt wieder möglich!

KfW-Zuschuss für Barrierereduzierung: Jetzt wieder möglich!

Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Sondertilgung: Lohnt sie sich bei Zinssätzen unter 1%? Tipps für kluge Entscheidungen zur Tilgung bei Ihrer Immobilienfinanzierung.Augsburg, Penzing, Landsberg am Lech, Kaufering

Sondertilgungen: Sinnvoll bei Finanzierungen unter 1% Zinsen?

In diesem Artikel geht es um die Überlegung statt Sondertilgungen bei einem Zins unter 1%, Geld mit einem vernünftigen Investment anzusparen.

Blankodarlehen ermöglichen unkomplizierte und schnelle Finanzierungen für Ihre Modernisierungsprojekte über die Bausparkasse. Landsberg am Lech, Augsburg, Penzing, Kaufering, Memmingen

Blankodarlehen: Finanzieren Sie Modernisierungen über die Bausparkasse.

Schnell und einfach Modernisierungen über ein Blankodarlehen finanzieren. Die Vor- und Nachteile erfahren Sie in diesem Beitrag.

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

1 + 10 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

Immobilienfinanzierung mit elterlicher Unterstützung: So funktioniert es

Immobilienfinanzierung mit elterlicher Unterstützung: So funktioniert es

Immobilienfinanzierung mit elterlicher Unterstützung: So funktioniert es


Bei der Immobilienfinanzierung können Eltern auf verschiedene Arten unterstützen. Hier sind die wichtigsten Möglichkeiten:

  1. Wohnen als Mieter: Wenn sowohl die Eltern als auch das Kind in dem Haus wohnen, kaufen oft die Kinder die Immobilie, während die Eltern als Mieter einziehen. Alternativ können sich die Eltern das Wohnrecht erkaufen, indem sie Kapital zur Verfügung stellen.
  2. Kapitalunterstützung: Eltern können ihrem Kind beim Hauskauf finanziell helfen, indem sie Kapital schenken oder leihen. Eine weitere Option ist, die bestehende Immobilie als Sicherheit anzubieten.
  3. Grundschuld: Eltern haben die Möglichkeit, eine Grundschuld auf ihre eigene Immobilie aufzunehmen, um damit die Finanzierung des Kindes zu unterstützen.
  4. Vermietung: Eine weitere Möglichkeit ist, dass die Eltern das Wohneigentum kaufen und an ihre Kinder vermieten.

Durch diese verschiedenen Optionen können Eltern einen wichtigen Beitrag zur Immobilienfinanzierung ihres Kindes leisten.

Steigende Immobilienpreise und höhere Zinsen haben in den letzten beiden Jahren den Traum vom Eigenheim für viele in weite Ferne gerückt. Dennoch gibt es immer noch zahlreiche Möglichkeiten, den Wunsch nach den eigenen vier Wänden zu verwirklichen. Oft sind es die Eltern, die gerne mit anpacken und dabei stehen verschiedene Optionen zur Verfügung. Sie können bei der Baufinanzierung unterstützen, eine bereits vorhandene Immobilie oder Kapital schenken oder sogar das Haus kaufen und es an ihr Kind vermieten. Eine immer beliebtere Variante ist auch der gemeinsame Erwerb einer Immobilie mit den Eltern. In diesem Artikel zeigen wir, wie es möglich ist, ein Haus mit Unterstützung der Eltern zu finanzieren.


Beim gemeinsamen Finanzieren eines Hauses mit den Eltern gibt es verschiedene Optionen, die je nach Situation in Betracht gezogen werden können:

  1. Kapitalunterstützung: Die Eltern können ihrem Kind Kapital leihen oder schenken, um den Hauskauf zu finanzieren.
  2. Verkauf oder Schenkung einer bestehenden Immobilie: Die Eltern haben die Möglichkeit, eine bereits vorhandene Immobilie zu verkaufen oder zu schenken, um das neue Haus mitzufinanzieren.
  3. Bereitstellung der eigenen Immobilie als Sicherheit: Die Eltern können ihre eigene Immobilie als Sicherheit für die Finanzierung des neuen Hauses zur Verfügung stellen.
  4. Kauf und Vermietung: Eine Option besteht darin, dass die Eltern das Haus kaufen und es an ihr Kind vermieten. Dadurch kann das Kind von den Mieteinnahmen unterstützt werden.
  5. Beleihung der eigenen Immobilie: Die Eltern können ihre eigene Immobilie beleihen, um das neue Haus mitzufinanzieren.

Wenn die Eltern ebenfalls in der neuen Immobilie wohnen, können zusätzliche Optionen in Betracht gezogen werden. Beispielsweise können sie als Kreditnehmer und Eigentümer geführt werden. Alternativ können separate Wohnungen im Grundbuch eingetragen werden, wobei Eltern und Kinder jeweils eine Wohneinheit finanzieren. Eine weitere Möglichkeit besteht darin, dass die Eltern als Mieter in das neue Haus einziehen und sich durch Mietzahlungen an der Tilgung des Darlehens beteiligen.


Gemeinsame Finanzierung und Bewohnung des Hauses mit den Eltern

Wenn die Familie gemeinsam unter einem Dach lebt, wird in der Regel eine Immobilie mit zwei Wohnungen oder ein Doppelhaus erworben. Um dieses Haus gemeinsam mit den Eltern zu finanzieren, stehen verschiedene Möglichkeiten zur Verfügung:

  1. Getrennte Eintragung im Grundbuch: In diesem Fall werden beide Wohneinheiten separat im Grundbuch eingetragen. Jede Partei ist eigenständig für die Finanzierung ihrer Wohnung verantwortlich. Das bedeutet, dass die Familie jeweils getrennte Immobilienkredite aufnimmt. Der Vorteil dabei ist, dass die Finanzierung einer einzelnen Einheit in der Regel günstiger ist als die Gesamtimmobilie. Zudem sind die Besitzverhältnisse klar geregelt und jeder trägt die Verantwortung für seinen eigenen Anteil. Allerdings können Probleme auftreten, insbesondere wenn es zu Zahlungsschwierigkeiten kommt. In einem solchen Fall kann die Bank bei Rückständen die betroffene Wohneinheit zwangsversteigern, um die ausstehenden Forderungen zu begleichen.
  2. Junge Generation als Eigentümer: Häufiger wird die junge Generation alleiniger Eigentümer der Immobilie. Sie sind dann auch die Kreditnehmer und werden als solche im Grundbuch eingetragen. Die Eltern mieten eine Wohneinheit im Haus und beteiligen sich durch Mietzahlungen an der Immobilienfinanzierung. Es ist auch möglich, dass sie mietfrei wohnen und stattdessen Kapital in die Immobilie einbringen.

Indem die Familie gemeinsam das Haus finanziert und bewohnt, können verschiedene Arrangements getroffen werden, um die individuellen Bedürfnisse und Möglichkeiten zu berücksichtigen.


Möglichkeiten, das Haus mit Hilfe der Eltern zu finanzieren

Um das Haus mit Unterstützung der Eltern zu finanzieren, gibt es verschiedene Möglichkeiten. Dabei müssen die Eltern nicht zwangsläufig in der Immobilie wohnen. Sie helfen ihren Kindern vielmehr dabei, den Traum vom eigenen Zuhause zu verwirklichen. Hier sind einige der Optionen:


Kapital leihen oder als Schenkung

Die Eltern können ihren Kindern Geld leihen oder es als Schenkung zur Verfügung stellen, um den Hauskauf zu finanzieren. Bei einer Schenkung kann das Geld als Eigenkapital verwendet werden, was zu niedrigeren Zinsen und einem geringeren Kreditbetrag führt. Es ist jedoch wichtig, den Steuerfreibetrag zu beachten.


Eltern gewähren ihren Kindern ein Darlehen

Wenn die Eltern Ersparnisse haben, können sie ihren Kindern das benötigte Kapital als Darlehen zur Verfügung stellen. Die Kinder können dieses Geld als Eigenkapital bei der Bank einsetzen, was zu besseren Konditionen für die Immobilien- oder Baufinanzierung führt. Es ist ratsam, einen Kreditvertrag aufzusetzen, der die Konditionen, Zinsen, Tilgungsraten und Maßnahmen bei Zahlungsrückständen regelt.


Eigenheim der Eltern als Sicherheit

Die Eltern können ihr bereits abbezahltes Eigenheim als Sicherheit für den Hauskauf der Kinder bereitstellen. Dadurch können bessere Finanzierungskonditionen und niedrigere Zinsen erzielt werden.

Durch diese verschiedenen Möglichkeiten können die Eltern einen wichtigen Beitrag zur Finanzierung des Hauses ihrer Kinder leisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Rahmenbedingungen aller Beteiligten zu berücksichtigen und gegebenenfalls professionellen Rat einzuholen.

Haben Sie weitere Fragen können uns gern kontaktieren


Eine vorhandene Immobilie als Sicherheit stellen

Eltern, die ihren Kindern bei der Finanzierung eines Hauses helfen möchten, haben die Möglichkeit, ihre bestehende und schuldenfreie Immobilie als Sicherheit anzubieten. Dabei kann das Haus entweder teilweise, beispielsweise bis zu einem Betrag von 100.000 Euro, oder zur freien Verfügung gestellt werden. Eine solche Sicherheit wirkt sich positiv auf die Zinskonditionen des Darlehens aus und erhöht die Wahrscheinlichkeit einer Kreditzusage.

Wenn nur ein Teil des Eigentums als Sicherheit bereitgestellt wird, hat die Bank im Falle von Zahlungsrückständen die Möglichkeit, sich diesen Betrag von den Eltern zurückzuholen.


Eltern nehmen einen Kredit auf, um ihren Kindern zu helfen

Wenn das Haus mit Unterstützung der Eltern finanziert werden soll, besteht auch die Möglichkeit, dass die Eltern eine Grundschuld auf ihre bestehende Immobilie aufnehmen. Dadurch belasten sie ihr Eigentum mit einem Kredit. Die Eltern sind in diesem Fall die Kreditnehmer und tragen die Verantwortung für die Rückzahlung des Darlehens. Je nach Vereinbarung können die Eltern die monatlichen Raten begleichen oder sie ihrem Kind in Rechnung stellen. Es ist ratsam, einen rechtsgültigen Vertrag aufzusetzen, um die Vereinbarungen und Pflichten aller Parteien festzuhalten.

Bei dieser Option können unter Umständen Gebühren für die Eintragung einer Grundschuld im Grundbuch anfallen.


Eltern kaufen eine Immobilie und vermieten sie an ihre Kinder

Diese Art der Immobilienfinanzierung kann in Betracht gezogen werden, wenn die Kinder aufgrund einer schlechten Bonität oder negativen Schufa-Einträgen keinen Kredit erhalten können. In diesem Fall kaufen die Eltern eine Immobilie für ihre Kinder. Sie werden sowohl Eigentümer als auch Kreditnehmer. Die Kinder wiederum bewohnen die Immobilie als Mieter. Es kann eine Vereinbarung ähnlich einem Mietkauf getroffen werden, bei dem das Kind die Immobilie in Raten von den Eltern erwirbt.


Fazit – Haus mit Unterstützung der Eltern finanzieren: Lassen Sie sich beraten

Wenn Sie ein Haus mit Unterstützung der Eltern finanzieren möchten, gibt es verschiedene Möglichkeiten. Welche Option geeignet ist, hängt von Ihrer individuellen Wohnsituation und persönlichen Faktoren ab. Wir stehen Ihnen gerne zur Verfügung und helfen Ihnen dabei, den passenden Immobilienkredit für Ihren Traum vom Eigenheim zu finden. Vereinbaren Sie jetzt einen Termin für eine Beratung.


Entdecken Sie die vielfältigen Möglichkeiten der Immobilienfinanzierung und profitieren Sie von attraktiven KfW-Förderungen! Erfahren Sie mehr über die verschiedenen Förderprogramme der Kreditanstalt für Wiederaufbau (KfW) und wie Sie diese für Ihren Traum vom Eigenheim nutzen können. Klicken Sie hier, um weitere Informationen zu erhalten:


Finanzierungskredit: Erfahren Sie, welche Planungsfaktoren wichtig sind und erhalten Sie Unterstützung bei der Auswahl Ihrer optimalen Finanzierungsoption. Landsberg am Lech, Kaufering, Penzing, Kaufbeuren, Buchloe, Augsburg

Wichtige Bestandteile eines Finanzierungskredits – Monatsrate, Zinssatz und Co.

Sie möchten ein Eigenheim, eine Eigentumswohnung oder andere Immobilie erwerben aber haben noch keine passende Finanzierung gefunden? Kein Problem, wir klären Sie rund ums Thema Kreditfinanzierung auf und bieten Ihnen einen Überblick über die wichtigsten Bestandteile und Zusammensetzung eines Kredits.

Immobilienkredite: Stehen Sie vor der Entscheidung, wie Sie Ihre Traumimmobilie finanzieren? Wir helfen Ihnen bei der passenden Finanzierungslösung, damit Ihr Wohneigentum Realität wird.. Landsberg am Lech, Penzing, Kaufering, Kaufbeuren, Buchloe, Augsburg

Immobilienkredite mit Bedacht auswählen

Sie möchten sich eine Immobilie anschaffen und stehen vor der Entscheidung, eine für Sie stimmige Art der Finanzierung zu finden?
Dieser Artikel klärt Sie über die wichtigsten Punkte bei der Auswahl einer Baufinanzierung auf, wie Zinsbindung, Tilgungssatz, Sollzins, Förderungen und vieles mehr.

Immobilienfinanzierung: Sie haben eine erschwingliche Immobilie entdeckt und planen den Kauf? Wir unterstützen Sie bei der Finanzierung Ihres Traumhauses. Kaufering, Penzing, Landsberg am Lech, Buchloe, Kaufbeuren, Augsburg

Immobilienfinanzierung — planbar und sicher

Seinen Wunsch in der eigenen Immobilie zu wohnen verfolgen aktuell sehr viele Menschen. Aber welches ist der beste Plan dieses Vorhaben anzugehen?
Erst eine Immobilie auszuwählen und dann bei der Bank nach einer Finanzierung anzufragen kann auch zu einer Enttäuschung führen. Hier erhalten Sie Tipps wie es besser geht…

Modernisierung anstehend? Prüfen Sie Ihre Immobilie auf Sanierungsbedarf und gestalten Sie Ihr Zuhause nach Ihren Wünschen. Landsberg am Lech, Kaufering, Kaufbeuren, Buchloe, Augsburg

Modernisierungen oder eine Sanierung Ihrer Immobilie steht an?

Stehen bei Ihrer Immobilie Sanierungen oder Modernisierungen an?
Eine Immobilie benötigt vorausschauende und intensive Pflege. Wenn Sie dafür regelmäßig und nachhaltig sorgen, können Sie den Wert Ihrer eigenen vier Wände erhalten und sogar steigern.
Die Frage ist auch für was Sie Modernisieren wollen.
Wollen Sie in Zukunft Ihre Energiekosten reduzieren oder geht es Ihnen eher um Altersgerechtes Wohnen?
Weitere Informationen erhalten Sie in diesem Artikel…

Anschlussfinanzierung: Wann ist der beste Zeitpunkt, um von niedrigen Zinsen zu profitieren und Ihre Immobilie optimal zu refinanzieren?

Wann sollten Sie sich mit einer Anschlussfinanzierung befassen?

Bei den meisten Immobiliendarlehen läuft nach 5, 10 oder 15 Jahren die Zinsbindungsfrist aus. In aller Regel ist dann noch eine Restschuld vorhanden, und eine Anschlussfinanzierung wird erforderlich. Je früher Sie sich um die möglichst günstige Weiterfinanzierung Ihres Immobiliendarlehens kümmern, umso besser sind Ihre Chancen, in Ruhe unterschiedliche Angebote vergleichen und die optimale Lösung auswählen zu können.
Mehr Informationen erhalten Sie in diesem Artikel.

Sonderkündigungsrecht nach §489BGB

Sonderkündigungsrecht bei bestehenden Immobilienfinanzierungen für bessere Konditionen nutzen.

Bei einer Grundschuld besicherten Immobilienfinanzierung, steht es Ihnen als Darlehensnehmer frei, den Darlehensvertrag nach dem Ablauf von 10 Jahren ganz oder nur teilweise ohne Zahlung einer Vorfälligkeitsentschädigung zu kündigen, § 489 Abs. 1 Nr. 2 BGB (Bürgerliches Gesetzbuch). Dabei ist es egal ob Sie eine Zinsbindung von mehr als 10 Jahren festgelegt haben.
Gerade in einer Niedrigzinsphase macht es Sinn diesen Joker zu ziehen um sich über die nächsten Jahre bessere Zinskonditionen zu sichern.
Dabei müssen einige Punkte unbedingt beachtet werden.

Immobilienpreise im Blick: Ermittle deine finanzielle Bandbreite und finde die perfekte Immobilie, die zu deinem Budget passt.

Immobilienpreise – So viel Immobilie kannst du dir leisten

In diesem Artikel erkläre ich dir welche 5 Faktoren für eine optimale Immobilienfinanzierung wichtig sind und warum du frühzeitig damit beginnen solltest alle Vorbereitungen zu treffen.

Staatliche Förderung für Bausparverträge: Was ändert sich ab 2021? Erfahren Sie, wie Sie davon profitieren können. Augsburg, Kaufering, Landsberg am Lech, Penzing

Staatliche Förderung: Bessere Konditionen für Bausparverträge ab 2021. Jetzt profitieren!

Das Jahr 2021 steht für Veränderungen. In diesem Artikel erhalten Sie eine Übersicht über die positiven Veränderung für Bausparer.

Wohnungsbauprämie nutzen: Antrag einreichen, Kontoauszüge aufbewahren, Steuervorteile sichern! Augsburg, Penzing, Kaufering, Memmingen

Wohnungsbauprämie: Antrag stellen, Kontoauszüge sammeln.

Der Antrag auf Wohnungsbauprämie gehört nicht in den Ordner sondern ausgefüllt zurück an die Bausparkasse. Warum das so wichtig ist erfahren Sie in diesem kurzen Artikel

Sondertilgung: Lohnt sie sich bei Zinssätzen unter 1%? Tipps für kluge Entscheidungen zur Tilgung bei Ihrer Immobilienfinanzierung.Augsburg, Penzing, Landsberg am Lech, Kaufering

Sondertilgungen: Sinnvoll bei Finanzierungen unter 1% Zinsen?

In diesem Artikel geht es um die Überlegung statt Sondertilgungen bei einem Zins unter 1%, Geld mit einem vernünftigen Investment anzusparen.

Wenn Sie noch Fragen haben oder weitere Informationen benötigen, zögern Sie bitte nicht, mich zu kontaktieren. Als unabhängiger Finanzierungsvermittler stehe ich Ihnen gerne zur Verfügung, um Sie bei Ihrer Immobilienfinanzierung zu unterstützen. Ich bin darauf spezialisiert, alle Möglichkeiten einer KfW-Förderung oder der Labo in Bayern in Ihre Finanzierungsplanung einzubeziehen. Ihre Immobilienfinanzierung ist mein Fokus, und ich arbeite daran, Ihnen die bestmöglichen Lösungen anzubieten. Bitte zögern Sie nicht, mich zu kontaktieren, um Ihre individuellen Anforderungen zu besprechen und gemeinsam die passende Finanzierungslösung für Ihre Immobilie zu finden.

#Finanzberatung aus Leidenschaft


Kontakt

Datenschutz

1 + 11 =

WhatsApp

Telefon

08191-6409006

Adresse

Münchener Strasse 36c

86899 Landsberg am Lech

Routenplaner starten!

Erstinformation
close slider

Erstinformation

Über folgenden Link erhalten Sie Zugriff auf meine Erstinformation.

Erstinformation

Terminplaner
close slider

Terminvereinbarung

Vereinbaren Sie ihren Termin für
Erstgespräch, Analyse
oder Beratung

gleich jetzt.

Terminplaner öffnen

Kontaktformular
close slider

Kontaktieren Sie uns!

Fragen?
Nutzen Sie unser Kontaktformular, um
schnell und unkompliziert mit uns
in Verbindung zu treten.

Wir freuen uns auf Ihre Nachricht!